Paano kino-compute ang withholding tax sa buwanang sweldo mo?
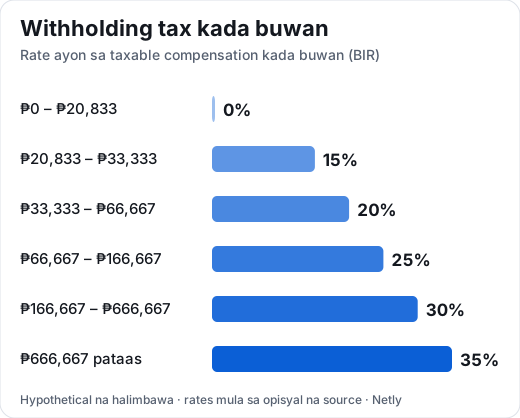
Basa ka muna: Ang employer mo ang nagbabawas ng buwis sa sweldo mo gamit ang BIR monthly withholding tax table. Hanggang ₱20,833 na taxable compensation kada buwan ay ₱0 ang buwis. Pagkatapos nito, may kasamang porsyento na tumataas habang lumalaki ang kita mo, mula 15% hanggang 35%.
Batayan ng datos: BIR table na epektibo mula 2023 pataas (huling beses na-check: 2026-10-06)
Ano ang "withholding tax on compensation"?
Ito ang buwis na ibinabawas ng employer sa sweldo mo bago ka bayaran, at ito ang ipinapasa niya sa BIR. Hindi ito dagdag na buwis. Ito ay paunang bayad sa income tax mo para sa taon.
Ang batayan ng buwis ay taxable compensation, hindi ang kabuuang gross. Ayon sa BIR Revenue Regulations No. 11-2018, ang employee share lang ng mga mandatory contributions sa SSS/GSIS, PhilHealth at Pag-IBIG (HDMF) ay hindi kasama sa taxable compensation. Kaya bago hanapin sa table, ibinabawas muna ang mga ito sa gross mo.
Ang monthly table ng BIR
Mula sa Annex E ng RR 11-2018 (epektibo Jan 1, 2023 pataas):
| Taxable compensation kada buwan | Buwis sa unang bahagi | Rate sa sobra |
|---|---|---|
| ₱20,833 pababa | ₱0 | wala |
| Higit ₱20,833 hanggang ₱33,332 | ₱0 | 15% ng sobra sa ₱20,833 |
| ₱33,333 hanggang ₱66,666 | ₱1,875.00 | 20% ng sobra sa ₱33,333 |
| ₱66,667 hanggang ₱166,666 | ₱8,541.80 | 25% ng sobra sa ₱66,667 |
| ₱166,667 hanggang ₱666,666 | ₱33,541.80 | 30% ng sobra sa ₱166,667 |
| ₱666,667 pataas | ₱183,541.80 | 35% ng sobra sa ₱666,667 |
Paano gamitin ang table?
- Alamin ang taxable compensation mo sa buwan.
- Hanapin ang hanay na kinabibilangan nito.
- Idagdag ang "buwis sa unang bahagi" sa (rate × sobra sa panimulang halaga ng hanay).
Halimbawa (hypothetical lang)
Ito ay hypothetical na halimbawa lang. Hindi ito totoong tao.
| Taxable compensation | Hanay | Pagkuwenta | Withholding tax |
|---|---|---|---|
| ₱18,500 | ₱20,833 pababa | wala | ₱0.00 |
| ₱25,000 | 15% bracket | 15% × (25,000 − 20,833) = 15% × 4,167 | ₱625.05 |
| ₱40,000 | 20% bracket | 1,875 + 20% × (40,000 − 33,333) = 1,875 + 1,333.40 | ₱3,208.40 |
| ₱100,000 | 25% bracket | 8,541.80 + 25% × (100,000 − 66,667) = 8,541.80 + 8,333.25 | ₱16,875.05 |
Kaugnay: annual income tax rates
Ang buwanang table ay para sa buwanang pagbawas. Ang taunang rates sa ilalim ng TRAIN (para sa taong 2023 pataas) ay: hanggang ₱250,000 = 0%; ₱250,000 hanggang ₱400,000 = 15% ng sobra sa ₱250,000; ₱400,000 hanggang ₱800,000 = ₱22,500 + 20% ng sobra; ₱800,000 hanggang ₱2,000,000 = ₱102,500 + 25% ng sobra; ₱2,000,000 hanggang ₱8,000,000 = ₱402,500 + 30% ng sobra; higit ₱8,000,000 = ₱2,202,500 + 35% ng sobra.
Mahalagang paalala
Para sa reference lang ito at walang legal na bisa. Hindi ito legal, tax o financial advice. Ang aktwal na buwis mo ay depende sa iyong sitwasyon at sa payroll ng employer. Rates na ginamit: BIR table na epektibo mula 2023 pataas.
Mga source
- BIR, Annex E of RR 11-2018, Revised Withholding Tax Table (monthly): https://bir-cdn.bir.gov.ph/local/pdf/Annex%20E%20RR%2011-2018.pdf — nabuksan noong 2026-10-06
- RA 10963 (TRAIN), annual income tax rates 2023 onwards (Lawphil): https://lawphil.net/statutes/repacts/ra2017/ra_10963_2017.html — nabuksan noong 2026-10-06
- BIR, Revenue Regulations No. 11-2018 (buong teksto; pagbabawas ng employee share ng SSS, PhilHealth at Pag-IBIG): https://bir-cdn.bir.gov.ph/local/pdf/RR%20No.%2011-2018.pdf — nabuksan noong 2026-10-06
- BIR Digest of RR 11-2018: https://bir-cdn.bir.gov.ph/local/pdf/Digest%20RR%2011-2018.pdf — nabuksan noong 2026-10-06